In deze brochure
Hoe de marktwaarde van vastgoed wordt onderbouwd volgens de International Valuation Standards (IVS): drie benaderingen, vijf methoden, het rapport en wat u ermee kunt.
- Voorkant
- Inhoudsopgave
- Meten, recht en waarde — onder één dak
- Een onderbouwd oordeel over de marktwaarde
- Wanneer een onderbouwde waarde het verschil maakt
- Drie benaderingen, vijf methoden
- Hoe de BAR en NAR de waarde bepalen
- Twee waarden, twee situaties
- Een compleet, controleerbaar taxatierapport
- Van opname tot ondertekend rapport
- Wat het kost en hoe lang het duurt
- Waarom u op het oordeel kunt bouwen
- Waarom klanten voor ons kiezen
- Wat klanten ons vragen
- Onze voorwaarden bij opdracht
Tip: zoom in met twee vingers om de pagina's groter te lezen, of download de PDF.
Inhoudsopgave
Meten, recht en waarde — onder één dak
SC-REAS N.V. is een geregistreerd stedenbouwkundig, planologisch en civieltechnisch ingenieursbureau, ingeschreven bij het Ministerie van Openbare Werken onder nr. 36 (26 juni 2023). Binnen onze organisatie verzorgt PAM N.V. de taxaties en marktanalyses onder het label PAM Research & Analytics. Zo combineren wij meetprecisie, juridische kennis en een onderbouwd waardeoordeel in één huis, met een eigen team van ingenieurs en vastgoedprofessionals.
Taxaties uitgevoerd door PAM N.V. Alle waardebepalingen in deze brochure worden opgesteld door PAM N.V. volgens de International Valuation Standards (IVS). Waar een stuk de juridische vaststelling van een perceelsgrens raakt, wordt dat door de beëdigd landmeter (Surmapping N.V.) getoetst; het waardeoordeel zelf is en blijft van PAM.
Wat wij bij taxatie voor u doen
- Onderbouwde marktwaarde volgens IVS, in een controleerbaar rapport
- Waardering van woningen, percelen en commercieel vastgoed
- Waar relevant ook executiewaarde en een gevoeligheidsanalyse
- Advies bij aan- en verkoop, financiering, verdeling en geschillen
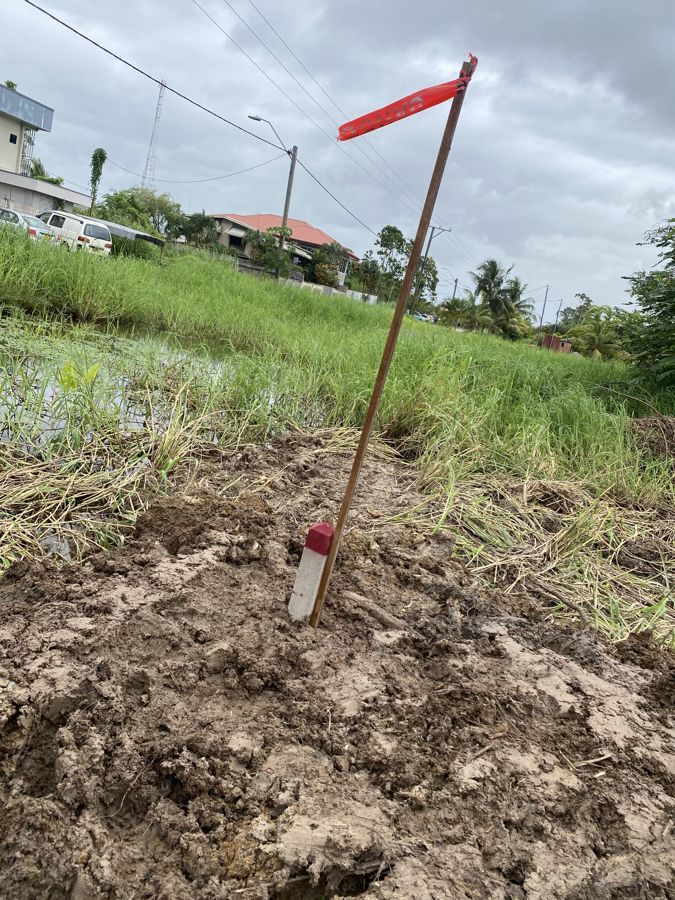
 Foto: perceel-/uitmetingskaart als waarderingsbasis
Een onderbouwd oordeel over de marktwaarde
Een taxatie is een onafhankelijk, onderbouwd oordeel over de waarde van een object op een bepaald moment. De internationale maatstaf is de marktwaarde: het geschatte bedrag waartegen het object op de waardepeildatum zou worden overgedragen tussen een bereidwillige koper en een bereidwillige verkoper, in een zakelijke transactie, na behoorlijke marketing, waarbij beide partijen goed geïnformeerd, voorzichtig en zonder dwang handelen.
Wij werken volgens de International Valuation Standards (IVS). Dat betekent een vaste opbouw, expliciete uitgangspunten en een waardeoordeel dat navolgbaar is voor u, uw notaris en uw bank.
Wanneer een onderbouwde waarde het verschil maakt
Veelvoorkomende doelen
- Aan- of verkoop — om een reële vraag- of biedprijs te bepalen
- Financiering en hypotheek — de bank verlangt een onderbouwde waarde
- Verdeling bij erfenis, boedel of echtscheiding
- Inbreng of herwaardering in een onderneming of op de balans
- Geschillen en onderhandelingen, waarbij een neutrale waarde houvast geeft
- Overdrachtskosten — deze worden vaak op de getaxeerde waarde gebaseerd
Voor elk doel geldt hetzelfde uitgangspunt: een waarde die u kunt uitleggen en verdedigen, doordat helder is welke gegevens en aannames eronder liggen.
Drie benaderingen, vijf methoden
De IVS kennen drie benaderingen: de marktbenadering (vergelijking), de inkomstenbenadering (BAR/NAR en DCF) en de kostenbenadering. De residuele methode combineert elementen daarvan. Welke methode leidend is, hangt af van het object en het doel; vaak combineren wij er twee om het resultaat te toetsen.
Vergelijkingsmethode
De waarde wordt afgeleid uit recente transacties van vergelijkbare objecten, met correcties voor ligging, omvang en staat. De basis voor de meeste woningen en percelen.
Inkomstenmethode (BAR/NAR)
De waarde volgt uit het huurrendement, via de bruto- en netto-aanvangsrendementen. Geschikt voor verhuurd en commercieel vastgoed.
DCF
Een contante-waardeberekening van toekomstige kasstromen; voor complexer, inkomstengedreven vastgoed met een langere horizon.
Kostenmethode
Grondwaarde plus de gecorrigeerde vervangingswaarde van de opstallen; voor bijzondere objecten zonder actieve markt.
Residuele methode
De grondwaarde als restpost: de te verwachten opbrengst na ontwikkeling minus de bouw- en bijkomende kosten. Voor ontwikkelposities en verkaveling.
Reconciliatie
De uitkomsten worden tegen elkaar afgewogen tot één gemotiveerde marktwaarde — geen simpel gemiddelde, maar een oordeel.
Hoe de BAR en NAR de waarde bepalen
Een vereenvoudigd voorbeeld voor een verhuurd object laat zien hoe de bruto- en netto-aanvangsrendementen tot een waarde leiden. De cijfers zijn illustratief.
Waarde ≈ netto huur / NAR = 180.000 / 0,075 = SRD 2,4 mln
Ter vergelijking: bruto huur / BAR = 240.000 / 0,10 = SRD 2,4 mln. In een rapport leiden wij BAR en NAR af uit vergelijkbare transacties.
Twee waarden, twee situaties
Naast de marktwaarde vraagt met name een financier vaak naar de executiewaarde: de te verwachten opbrengst bij gedwongen verkoop, onder tijdsdruk en minder gunstige omstandigheden. Die ligt doorgaans lager dan de marktwaarde. De executiewaarde is geen IVS-waardegrondslag; wij vermelden daarom altijd de aannames waarop zij berust.
Wij vermelden in het rapport altijd welke waarde is bepaald, tegen welke datum en onder welke uitgangspunten — zodat er geen misverstand over de betekenis kan ontstaan.
Een compleet, controleerbaar taxatierapport
Een volwaardig taxatierapport van PAM omvat, afhankelijk van object en doel, doorgaans ruim een dertigtal pagina’s en is opgebouwd uit vaste onderdelen. Zo is elke stap navolgbaar.
Vaste onderdelen
- Opdracht, doel, waardebegrip en uitgangspunten
- Object- en omgevingsbeschrijving; juridische en kadastrale status
- Hoogste en beste gebruik (HBU)
- Markt- en locatieanalyse
- Waardering volgens de gekozen methoden en de correctiematrix
- Reconciliatie tot één marktwaarde; waar gevraagd de executiewaarde
- SWOT, risicoregister en gevoeligheidsanalyse
- ESG-aandachtspunten en strategisch advies
- Bijlagen: kaarten, foto’s, transactiereferenties en bronnen
Van opname tot ondertekend rapport
Aanvraag & doel
Wij bepalen samen het doel, het waardebegrip en de peildatum.
Documenten & vooronderzoek
Akte, kadastrale status en, indien beschikbaar, huur- en kostengegevens.
Opname ter plaatse
Inspectie, opmeting en fotorapportage van het object.
Markt- & waardeanalyse
Transactieonderzoek en toepassing van de methoden, met correcties.
Reconciliatie & rapport
Afweging tot één marktwaarde; opstellen van het rapport.
Controle & ondertekening
Interne review en ondertekening; oplevering in PDF.
Wat het kost en hoe lang het duurt
Waarom u op het oordeel kunt bouwen
Een taxatie is alleen bruikbaar als zij onafhankelijk en navolgbaar is. Daarom werkt PAM volgens de International Valuation Standards (IVS) en scheiden wij het waardeoordeel strikt van elk belang bij de uitkomst.
Onze waarborgen
- Waardering volgens IVS, met expliciete uitgangspunten en peildatum
- Onderbouwing met markttransacties en objectgegevens, niet met onderbuikgevoel
- Interne review vóór ondertekening
- Een gevoeligheidsanalyse die laat zien hoe robuust de waarde is
- Geen koppeling tussen ons honorarium en de hoogte van de waarde
PAM Research & Analytics publiceert daarnaast periodiek marktanalyses over de Surinaamse vastgoedmarkt, op basis van geaggregeerde, geanonimiseerde gegevens.
Waarom klanten voor ons kiezen
Wat ons onderscheidt
- Taxaties volgens IVS, opgesteld door PAM N.V. en intern gereviewd
- Meten, recht en waarde onder één dak — één aanspreekpunt
- Onafhankelijk oordeel: ons honorarium hangt niet af van de waarde
- Onderbouwing met actuele markttransacties en een gevoeligheidsanalyse
- 24/7 inzage in de voortgang via het klantenportaal
- Korte lijnen met notarissen en financiers bij aan- en verkoop
Waar klanten ons vaak een compliment voor geven
- Een helder onderbouwd rapport waar de bank mee verder kan
- Een neutrale waarde die houvast geeft bij een verdeling
Bedrijfsgegevens zoals KKF-nummer worden op verzoek verstrekt.
Foto: perceel-/uitmetingskaart als waarderingsbasisWat klanten ons vragen
Is een taxatie hetzelfde als de verkoopprijs?
Nee. Een taxatie is een onderbouwde schatting van de marktwaarde op de peildatum, geen garantie van de uiteindelijke prijs.
Volgens welke standaard werken jullie?
Volgens de International Valuation Standards (IVS), met expliciete uitgangspunten en een navolgbare opbouw.
Hoe lang is een rapport geldig?
Beperkt: de markt verandert. Voor financiering hanteren partijen vaak een termijn van enkele maanden; daarna volstaat meestal een actualisatie.
Wat kost een taxatie?
Vanaf € 175 voor een woning of perceel, met een aanbetaling vanaf € 100 vooraf. Commercieel vastgoed is maatwerk.
Kunnen jullie ook de executiewaarde bepalen?
Ja, naast de marktwaarde bepalen wij desgewenst de executiewaarde voor financieringsdoeleinden.
Meer weten?
- Bekijk de dienstpagina op www.sc-reas.com
- Andere brochures — ook te downloaden: PerceelsID, Verkaveling, Legalisatie, Grondhuur en Erfgrond
- Aanvragen via www.sc-reas.com/contact · alle brochures op www.sc-reas.com/downloads
Onze voorwaarden bij opdracht
Deze voorwaarden gelden zodra u ons een opdracht geeft. U bevestigt kennisname via het opdrachtformulier.
Een taxatierapport is bestemd voor het overeengekomen doel en de genoemde peildatum; gebruik voor een ander doel of latere datum vergt actualisatie. Bedragen en termijnen zijn indicatief en niet-bindend; de ondertekende opdracht of offerte is leidend. Taxaties worden uitgevoerd door PAM N.V. volgens IVS.
1. Parallelle processen & annuleringskosten
Zodra u akkoord geeft, zetten wij doorgaans binnen één werkdag meerdere processen tegelijk in gang, deels via externe partijen. Hierdoor maken wij direct kosten. Bij annulering worden de reeds gemaakte kosten, op basis van de werkelijke kosten, aan u doorberekend.
2. Geïntegreerd project is voordeliger
Losse diensten zijn duurder dan wanneer wij samenhangende werkzaamheden als één opdracht uitvoeren. Wij adviseren daarom te combineren.
3. Disclaimer termijnen & afspraken
De genoemde termijnen zijn indicaties, gebaseerd op de opgave van de bevoegde instanties en op onze ervaringscijfers. De situatie kan altijd afwijken; wij kunnen termijnen niet garanderen. Wij werken uitsluitend op basis van schriftelijk bevestigde afspraken (schriftelijk is ook via WhatsApp).
4. Offerte, betaling & klachten
Een offerte is 30 dagen geldig. Aanbetaling vanaf € 100 vooraf; het restant bij oplevering. Klachten meldt u binnen 14 dagen schriftelijk; wij reageren binnen 10 werkdagen.
5. Aansprakelijkheid & juistheid van gegevens
Wij stellen rapporten, brieven en verzoekschriften voor u op op basis van de gegevens en documenten die u aanlevert. Wij gaan uit van de juistheid daarvan en zijn niet aansprakelijk voor onjuiste, onvolledige of misleidende informatie van de klant of van derden. De klant blijft verantwoordelijk voor de aangeleverde gegevens; u kunt uw documenten desgewenst altijd zelf laten verifiëren.
6. Onderbouwing & schriftelijke samenvatting
Onderzoeken, taxaties en adviezen onderbouwen wij altijd en leggen wij schriftelijk vast: elk advies krijgt een samenvatting op papier. Mondeling advies zonder schriftelijke samenvatting is niet geldig en kan niet worden ingeroepen.
7. Onze rol & gebruik van het rapport
Taxaties worden opgesteld door PAM N.V. met de International Valuation Standards als methodisch kader; wij voeren geen RICS-titel en zijn geen bank, notaris of advocaat. Een taxatie is een deskundig oordeel op de peildatum, geen garantie van de verkoopprijs. Het rapport is uitsluitend bestemd voor de opdrachtgever en het vermelde doel; derden kunnen er geen rechten aan ontlenen.